MAKLUMAT — Perlambatan ekonomi rumah tangga mulai terlihat nyata. Kredit pemilikan rumah (KPR) tidak lagi tumbuh agresif, sementara risiko kredit macet justru meningkat di awal 2026.
Data Bank Indonesia menunjukkan outstanding KPR per Januari 2026 mencapai Rp 836,28 triliun, hanya tumbuh 5,36% secara tahunan. Angka ini turun dari pertumbuhan 6,84% pada Desember 2025.
Di saat yang sama, kualitas kredit memburuk. Rasio kredit bermasalah (non-performing loan/NPL) naik menjadi 3,22% atau setara Rp 26,99 triliun. Dalam sebulan saja, angka kredit macet bertambah hampir Rp 1 triliun.
Segmen Rumah Kecil Paling Rentan
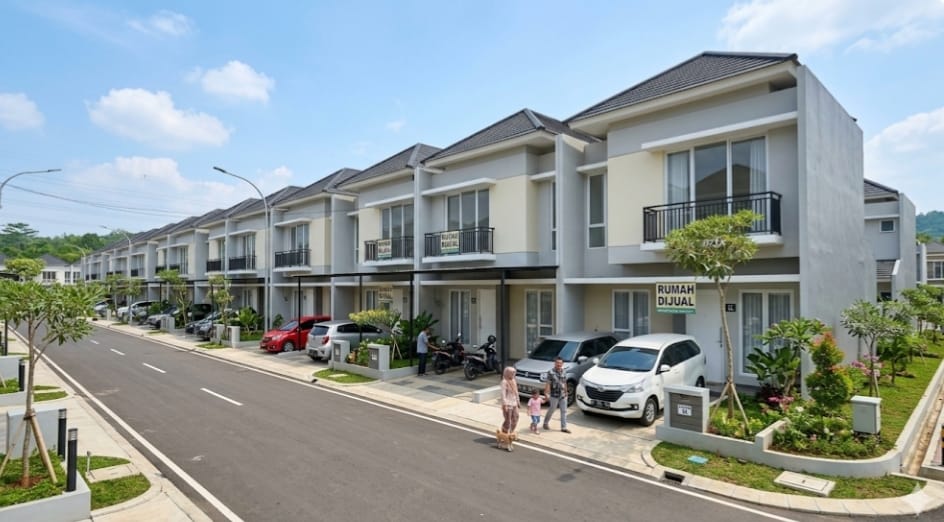
Tekanan paling besar terjadi pada segmen rumah tapak ukuran kecil hingga menengah. KPR bermasalah untuk rumah tipe 22–70 m² mencapai Rp 15,79 triliun.
Namun rasio tertinggi justru terjadi pada rumah di bawah 22 m², menembus 6,23%. Ini menjadi indikator kuat bahwa kelompok berpenghasilan rendah mulai kesulitan membayar cicilan.
Bank Mulai Ketat, Risiko Meningkat
Bank Tabungan Negara mencatat lonjakan risiko pada KPR nonsubsidi. Rasio NPL di segmen ini naik dari 3,7% menjadi 5,3%.
Penyaluran kredit baru bahkan anjlok 42,8% secara tahunan, menandakan bank mulai menahan ekspansi di tengah meningkatnya risiko gagal bayar.
Sebaliknya, KPR subsidi masih relatif stabil dengan pertumbuhan 10% dan NPL yang justru menurun ke 1,4%.
Sementara itu, Bank Central Asia mencatat NPL KPR di level 1,54%, masih di bawah rata-rata industri, meski tetap menunjukkan tren kenaikan.
Permintaan Masih Ada, Tapi Mulai Melemah
KPR masih mendominasi pembiayaan pembelian rumah dengan porsi 70,88%. Namun angka ini turun dari sebelumnya 74,41%. Di sisi lain, penjualan rumah primer memang tumbuh 7,83% pada kuartal IV 2025, tetapi sektor ini tetap dibayangi berbagai hambatan seperti, kenaikan harga bahan bangunan,suku bunga KPR,tingginya uang muka, beban pajak dan perizinan.
Analisa: Alarm Dini dari Sektor Properti
Kombinasi perlambatan kredit dan kenaikan NPL bukan sekadar fenomena perbankan—ini adalah alarm dini kondisi ekonomi masyarakat.
1.Daya beli mulai tergerus
Kenaikan kredit macet, terutama di rumah kecil, menunjukkan kelompok menengah bawah mulai tertekan. Ini biasanya terjadi saat pendapatan stagnan tetapi biaya hidup naik.
2.Bank masuk fase defensif
Penurunan tajam penyaluran KPR nonsubsidi menandakan perbankan lebih berhati-hati. Ini bisa memperlambat sektor properti lebih dalam.
3.Risiko efek domino ke sektor lain
Properti memiliki efek berganda besar—dari konstruksi hingga bahan bangunan. Jika KPR melambat, sektor terkait berpotensi ikut terseret.
4.KPR subsidi jadi penyangga terakhir
Stabilnya KPR subsidi menunjukkan intervensi pemerintah masih efektif menjaga permintaan dasar. Tanpa itu, perlambatan bisa lebih dalam.
Perkembangan KPR di awal 2026 tidak bisa dianggap biasa. Ini adalah sinyal bahwa tekanan ekonomi sudah mulai dirasakan langsung oleh rumah tangga.
Jika tren ini berlanjut, sektor properti berpotensi memasuki fase stagnasi. Bahkan koreksi, kecuali ada stimulus yang mampu mengangkat kembali daya beli masyarakat.