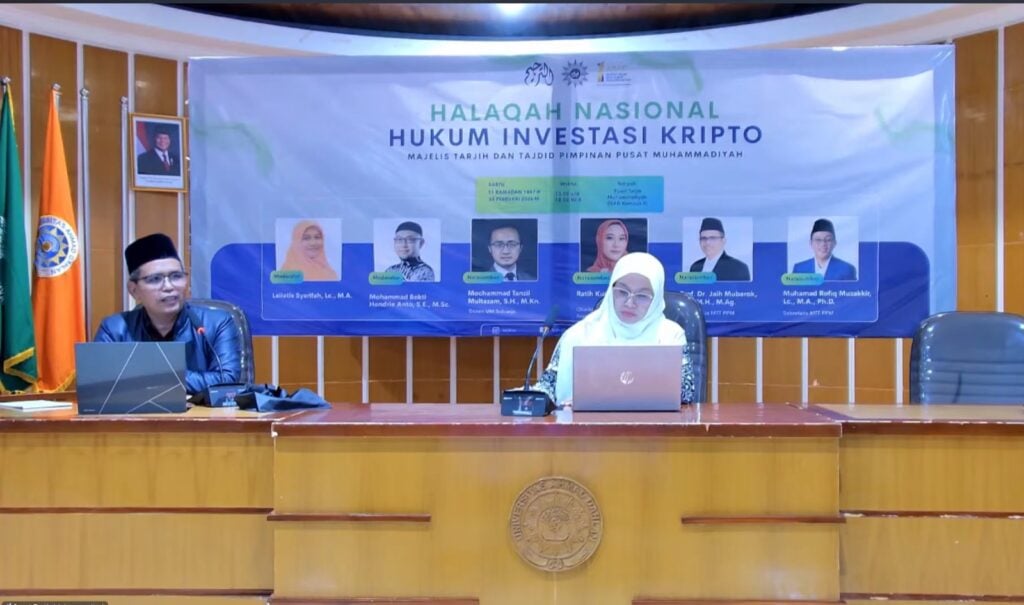
MAKLUMAT — Wakil Ketua Majelis Tarjih dan Tajdid (MTT) PP Muhammadiyah yang juga pakar ekonomi syariah, Prof Dr Jaih Mubarok SE SH MAg, menyebut bahwa pembahasan aset kripto tidak dapat dilepaskan dari konsep dasar harta dalam fikih muamalah
Hal itu ia sampaikan dalam forum Halaqah Nasional Hukum Investasi Kripto yang digelar di Universitas Ahmad Dahlan (UAD), Sabtu (28/2/2026).
Menurut Jaih, diskusi mengenai aset digital harus diawali dengan memahami definisi “harta” dalam fikih muamalah maliyah. Sebab, aset pada hakikatnya merupakan bagian dari kategori harta, sehingga status hukumnya sangat bergantung pada bagaimana ulama mendefinisikan konsep tersebut.
Ia menjelaskan, dalam tradisi fikih, definisi harta tidak secara langsung bersandar pada dalil tekstual, melainkan hasil konstruksi ijtihad para ulama. Dalam pandangan ulama Hanafiyah, kata dia, harta dipahami sebagai sesuatu yang disukai manusia. Sementara jumhur ulama mendefinisikannya sebagai sesuatu yang secara syariat boleh dimanfaatkan.
“Jika suatu benda tidak boleh dimanfaatkan menurut syariah, maka sebenarnya ia tidak termasuk harta,” ujar pria yang merupakan Guru Besar Fakultas Syariah & Hukum di UIN Sunan Gunung Djati Bandung itu, dikutip Ahad (1/3/2026).
Jauh mencontohkan pada hukum minuman keras yang tidak boleh dimanfaatkan ataupun diperjualbelikan dalam Islam, sehingga tidak memenuhi kriteria sebagai harta meskipun memiliki bentuk fisik dan nilai ekonomi di masyarakat tertentu.
Konsep harta dalam Islam, lanjutnya, memiliki dimensi sosial dan kultural. Dalam konteks tersebut, ia menegaskan bahwa sesuatu dapat dianggap sebagai harta di satu tempat, tetapi tidak di tempat lain, bergantung pada manfaat dan penerimaan masyarakat.
Ia mencontohkan perbedaan budaya konsumsi di Indonesia, seperti makanan tertentu yang bernilai ekonomi di suatu daerah, namun tidak memiliki nilai di daerah lain. Menurutnya, hal tersebut menunjukkan bahwa unsur manfaat dan penerimaan sosial menjadi faktor penting dalam menentukan status suatu benda sebagai harta.
Selain dapat dimanfaatkan, jelas Jaih, harta juga harus memenuhi syarat lain, yakni dapat menjadi objek hak dan akad. Tidak semua sesuatu yang bermanfaat dapat diperjualbelikan. Matahari, misalnya, memiliki manfaat besar tetapi tidak dapat menjadi objek transaksi karena tidak dapat dimiliki secara individual.
Dalam pandangan fikih klasik, Jaih menyebut bahwa sebagian ulama bahkan menyaratkan bahwa harta harus dapat disimpan dan dikuasai. Karena itu, konsep kepemilikan dan penguasaan menjadi unsur penting dalam transaksi ekonomi syariah.
Lebih jauh, Jaih menguraikan bahwa fikih muamalah mengenal berbagai klasifikasi harta, mulai dari harta yang memiliki padanan di pasar dan yang tidak, harta bergerak dan tidak bergerak, harta yang habis dipakai dan yang tidak, hingga harta yang tampak maupun tersembunyi seperti simpanan digital di rekening.
Pembagian tersebut menunjukkan bahwa konsep harta dalam Islam sangat kompleks dan berkembang mengikuti dinamika peradaban manusia. Perkembangan teknologi finansial modern, kata dia, menuntut para ulama untuk membaca ulang konsep-konsep klasik agar tetap relevan dalam menjawab fenomena ekonomi digital.
Tak cuma itu, dalam paparannya, Jaih juga menyinggung teori fikih mengenai uang. Ia menegaskan bahwa dalam literatur klasik, uang idealnya diterbitkan oleh otoritas resmi, bukan oleh entitas privat.
Ia menjelaskan bahwa fungsi uang bukan sekadar alat tukar, tetapi juga standar nilai yang membentuk cara berpikir ekonomi masyarakat. Dalam sejarah Islam, emas dan perak diposisikan sebagai standar nilai karena stabilitasnya.
“Uang itu bukan hanya alat transaksi, tetapi juga membentuk cara manusia menilai harga,” kata sosok yang juga menjabat anggota Dewan Pengawas Syariah (DPS) BSI itu.
Terkait aset kripto, ia menilai sejumlah karakteristik yang selama ini dilekatkan pada kripto mulai berubah seiring perkembangan regulasi dan teknologi. Anggapan bahwa kripto tidak diawasi otoritas atau tidak melibatkan pihak ketiga, menurutnya, kini tidak sepenuhnya tepat.
Karena itu, ia menekankan perlunya kajian ulang berbasis literatur fikih serta perkembangan industri keuangan digital. Ia juga membedakan antara kripto tanpa aset dasar (unbacked crypto asset) dan kripto yang memiliki underlying asset.
Menurutnya, pendekatan fikih akan lebih mudah dilakukan pada aset digital yang memiliki dasar aset nyata. “Kalau ada aset pendasarnya, maka analisis fikihnya menjadi lebih jelas,” tandas Jaih.
Dalam konteks praktik investasi, Jaih mengingatkan bahwa tidak semua masyarakat layak terlibat dalam investasi kripto. Tingginya risiko menjadikan instrumen ini seharusnya hanya diikuti oleh pihak yang memiliki pemahaman memadai.
Ia menilai literasi risiko menjadi syarat utama apabila aset kripto hendak diberikan ruang dalam sistem ekonomi syariah. Pengalaman berbagai kasus fintech, lanjutnya, menunjukkan bahwa kurangnya pemahaman risiko kerap berujung pada persoalan hukum dan kerugian masyarakat.
“Kalau pun diizinkan, harus ada kualifikasi pelaku. Tidak untuk masyarakat umum tanpa pemahaman risiko,” tegasnya.
Lebih jauh, Jaih menegaskan bahwa penentuan hukum kripto dalam Islam sangat bergantung pada struktur aset yang mendasarinya. Jika kripto merepresentasikan uang, maka ketentuannya mengikuti hukum pertukaran mata uang (bai‘ al-sharf). Namun jika merepresentasikan kepemilikan usaha atau saham, maka mekanismenya lebih menyerupai perpindahan investasi.
Menurut Jaih, dengan menggunakan pendekatan tersebut maka ulama dapat merumuskan batas yang jelas antara praktik yang diperbolehkan dan yang tidak, sesuai dengan syariah.