MAKLUMAT — Otoritas Jasa Keuangan (OJK) memperketat pengawasan terhadap skema pembayaran tadpole atau dikenal sebagai skema “kecebong” pada layanan pinjaman daring (pindar/pinjol) sebagai upaya memperkuat perlindungan konsumen dari praktik pembiayaan yang berpotensi merugikan.
Kebijakan tersebut ditegaskan melalui pengawasan yang lebih ketat terhadap struktur cicilan, transparansi informasi, serta kepatuhan penyelenggara terhadap batas maksimum manfaat ekonomi sesuai regulasi yang berlaku.
Skema tadpole menjadi sorotan karena menawarkan tenor pinjaman yang tampak panjang, misalnya hingga 90 hari, namun membebankan sebagian besar kewajiban pembayaran pada cicilan pertama yang jatuh tempo dalam waktu sekitar 10 hingga 14 hari setelah dana dicairkan.
Pola tersebut dinilai dapat meningkatkan beban keuangan debitur dalam waktu singkat dan memperbesar risiko gagal bayar. Dalam praktiknya, konsumen kerap dihadapkan pada kewajiban melunasi sekitar 50 hingga 90 persen dari total kewajiban pinjaman pada pembayaran pertama.
Sementara itu, cicilan berikutnya relatif kecil karena sebagian besar pokok pinjaman dan biaya telah dibayarkan di awal masa pinjaman. Kondisi tersebut berpotensi menimbulkan persepsi bahwa tenor pinjaman lebih panjang dan ringan, padahal struktur pembayaran sebenarnya menempatkan beban terbesar pada awal periode pinjaman.
Akibatnya, sebagian debitur kesulitan memenuhi kewajiban sehingga berisiko mengalami gagal bayar dan mencari pinjaman baru untuk menutup kewajiban sebelumnya.
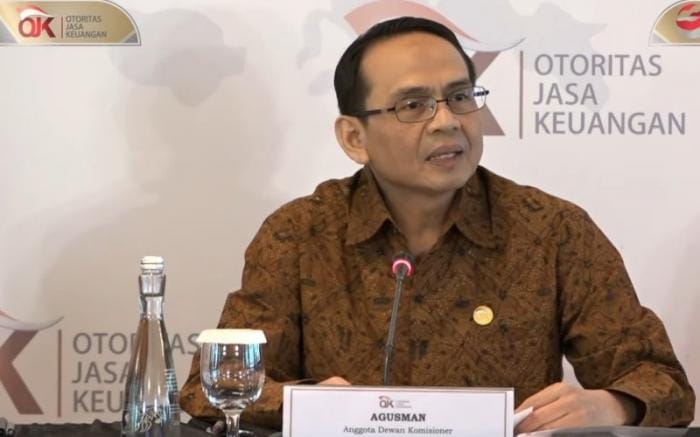
Anggota Dewan Komisioner OJK sekaligus Kepala Eksekutif Pengawasan Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya (PVML), Prof Dr Agusman menegaskan bahwa OJK tidak melarang secara mutlak struktur pembayaran tertentu, namun penerapannya harus memenuhi ketentuan perlindungan konsumen.
Agusman mengatakan setiap penyelenggara pindar wajib memastikan struktur pembayaran tidak menimbulkan beban yang melampaui batas manfaat ekonomi yang telah ditetapkan regulator. Selain itu, seluruh informasi mengenai tenor, besaran cicilan, biaya, bunga, dan total kewajiban harus disampaikan secara terbuka kepada calon peminjam sebelum transaksi dilakukan.
“Prinsip utama yang kami dorong adalah perlindungan konsumen. Struktur pembayaran apa pun harus transparan, tidak menyesatkan, dan tetap berada dalam koridor batas manfaat ekonomi yang telah ditetapkan OJK,” ujar Agusman.
Menurut OJK, terdapat tiga syarat utama apabila penyelenggara menerapkan pola pembayaran seperti tadpole.
Pertama, total manfaat ekonomi tidak boleh melampaui batas maksimum yang telah ditentukan regulator. Kedua, seluruh informasi mengenai jadwal pembayaran wajib disampaikan secara jelas dan mudah dipahami. Ketiga, penyelenggara harus menjaga kualitas pendanaan dengan tingkat wanprestasi atau TWP90 di bawah ambang batas yang ditetapkan.
Selain itu, seluruh platform diwajibkan melakukan analisis kelayakan kredit secara menyeluruh terhadap setiap calon peminjam. Penilaian tersebut meliputi kemampuan membayar kembali, rasio utang terhadap pendapatan, serta keterpaparan pinjaman pada platform lain.
Langkah tersebut bertujuan mencegah masyarakat memperoleh pinjaman yang melebihi kapasitas keuangannya. OJK menilai mitigasi risiko sejak awal menjadi instrumen penting untuk menekan potensi kredit bermasalah sekaligus melindungi konsumen dari praktik over-indebtedness.
Agusman menambahkan bahwa penyelenggara juga harus memastikan cicilan yang dibebankan kepada konsumen tetap proporsional dengan kemampuan finansial masing-masing debitur.
“Penyelenggara wajib menerapkan prinsip kehati-hatian melalui credit scoring yang memadai sehingga pembiayaan yang diberikan benar-benar sesuai dengan kemampuan bayar konsumen,” katanya.
Sebagai bagian dari penguatan pengawasan, OJK juga menerbitkan POJK Nomor 8 Tahun 2026 yang mengatur kewajiban pelaporan data transaksi pendanaan secara harian. Melalui kebijakan tersebut, seluruh data transaksi terintegrasi ke pusat data fintech lending sehingga pengawasan terhadap pola pembiayaan dapat dilakukan secara lebih cepat.
Regulator juga melanjutkan kebijakan pembatasan rasio cicilan terhadap pendapatan debitur. Dalam ketentuan terbaru, total kewajiban cicilan pinjaman diarahkan tidak melebihi 30 persen dari penghasilan bulanan guna mengurangi risiko gagal bayar akibat beban utang yang terlalu besar.
Di sisi lain, OJK secara bertahap menurunkan batas maksimum manfaat ekonomi pinjaman daring. Kebijakan ini dimaksudkan agar biaya pinjaman semakin terjangkau serta mengurangi praktik pembebanan bunga yang dinilai memberatkan masyarakat.
Pengawasan terhadap industri juga dilakukan melalui pemberian sanksi administratif bagi penyelenggara yang melanggar ketentuan. Bentuk sanksi dapat berupa peringatan tertulis, denda administratif, pembatasan kegiatan usaha, hingga pencabutan izin apabila pelanggaran dilakukan secara serius atau berulang.
Terhadap pinjaman daring ilegal, OJK melalui Satgas PASTI terus berkoordinasi dengan kementerian dan lembaga terkait untuk menghentikan aktivitas entitas yang tidak memiliki izin. Upaya tersebut dilakukan melalui pemblokiran aplikasi maupun situs yang terindikasi melakukan aktivitas keuangan ilegal.
OJK mengimbau masyarakat untuk tidak hanya memperhatikan besaran pinjaman dan tenor yang ditawarkan, tetapi juga mempelajari secara rinci jadwal pembayaran, besaran cicilan pertama, bunga, biaya administrasi, serta total kewajiban sebelum menyetujui perjanjian pinjaman.
“Masyarakat diharapkan lebih cermat membaca kontrak elektronik sebelum menyetujui pinjaman. Jika menemukan dugaan pelanggaran, penyelenggara yang tidak transparan, atau pembebanan biaya yang tidak sesuai ketentuan, segera laporkan melalui kanal resmi layanan konsumen OJK agar dapat ditindaklanjuti sesuai peraturan yang berlaku,” tutup Agusman.
*) Penulis: Edi Susanto