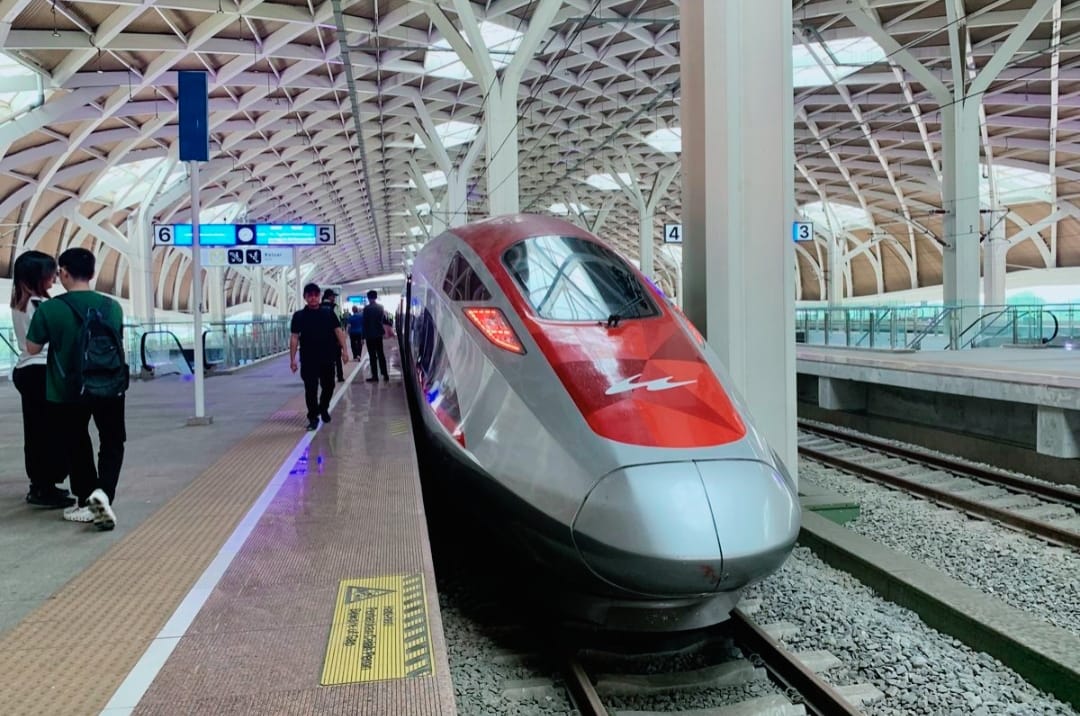
MAKLUMAT — Danantara dinilai sudah menyerah karena risiko Whoosh terlalu besar bagi BUMN, terutama pada PT Kereta Api Indonesia (KAI). Penilaian itu disampaikan pengamat BUMN sekaligus Direktur NEXT Indonesia Center Herry Gunawan, menyusul keputusan pemerintah mengalihkan kepemilikan saham PT Kereta Cepat Indonesia China (KCIC) dari konsorsium BUMN ke Kementerian Keuangan (Kemenkeu).
Herry melihat pengalihan saham tersebut bukan sekadar perubahan administrasi kepemilikan. Keputusan pemerintah menunjukkan proyek Kereta Cepat Jakarta-Bandung atau Whoosh telah memberikan tekanan yang terlalu besar terhadap BUMN.
“Danantara sudah menyerah. Risikonya terlalu besar bagi BUMN, terutama KAI,” ujar Herry dikutip, Rabu (12/8/2026).
Sebelumnya, pemerintah memastikan 60 persen saham KCIC yang dikuasai konsorsium BUMN akan dialihkan kepada Kemenkeu. Saham tersebut selanjutnya akan dikelola melalui salah satu Special Mission Vehicle (SMV) di bawah Kemenkeu. Langkah ini sekaligus mengubah posisi BUMN dalam menghadapi risiko finansial Whoosh.
Konsorsium BUMN yang tergabung dalam PT Pilar Sinergi BUMN Indonesia (PSBI) selama ini memegang 60 persen saham KCIC. KAI menjadi salah satu pemegang saham utama dalam konsorsium tersebut. Karena itu, tekanan keuangan KCIC ikut menjadi perhatian terhadap kondisi keuangan BUMN.
“ Keputusan mengalihkan saham ke Kemenkeu menunjukkan pemerintah mulai mencari jalan keluar dari risiko yang melekat pada proyek Whoosh,” tegas Herry.
Menurtnya, masalahnya bukan hanya soal jumlah penumpang atau pendapatan tiket. Proyek tersebut juga menghadapi persoalan pembiayaan, kewajiban utang, biaya operasional, serta kebutuhan pengembangan dan pemeliharaan infrastruktur dalam jangka panjang.
Karena itu, lanjut dia, pengalihan saham menjadi sinyal bahwa risiko Whoosh dinilai tidak lagi ideal jika terus berada di dalam struktur BUMN.
Sementara itu, Menteri Keuangan Purbaya Yudhi Sadewa memastikan pemerintah akan mengambil alih saham KCIC yang sebelumnya berada dalam konsorsium BUMN. Namun, pemerintah tidak serta-merta memasukkan seluruh persoalan KCIC sebagai beban langsung APBN.
Kemenkeu akan menggunakan SMV untuk mengelola saham dan kewajiban yang berkaitan dengan KCIC. Purbaya menyatakan pengalihan tersebut ditargetkan selesai sekitar pertengahan September 2026.
Skema itu menjadi pilihan pemerintah untuk memisahkan pengelolaan risiko Whoosh dari BUMN sekaligus mencari mekanisme pembiayaan yang lebih sesuai.
Pernyataan Herry mengenai “Danantara sudah menyerah” menjadi menarik karena Danantara dibentuk untuk mengelola aset dan investasi strategis negara, termasuk aset-aset BUMN.
Jika risiko Whoosh akhirnya dipindahkan ke Kemenkeu, muncul pertanyaan mengenai batas kemampuan Danantara dalam mengelola proyek dengan beban finansial besar.
Bagi Herry, langkah tersebut memperlihatkan bahwa risiko Whoosh terlalu berat jika terus ditempatkan pada BUMN, terutama KAI.
Dengan kata lain, persoalan Whoosh bukan lagi sekadar bagaimana meningkatkan jumlah penumpang. Pemerintah harus memastikan struktur pembiayaan proyek tersebut tidak terus menekan perusahaan negara.
Pengalihan saham KCIC memang dapat mengurangi tekanan langsung terhadap BUMN. Namun, langkah itu belum otomatis menghilangkan risiko Whoosh. Risiko tersebut hanya berpindah dari satu kanal pengelolaan negara ke kanal lainnya.
Jika setelah dialihkan ke Kemenkeu KCIC masih membutuhkan dukungan pembiayaan, restrukturisasi utang, atau tambahan modal, pemerintah tetap harus mengeluarkan kebijakan untuk menjaga keberlangsungan proyek.
Karena itu, ukuran keberhasilan kebijakan ini bukan hanya apakah KAI terbebas dari tekanan Whoosh. Pemerintah juga harus menunjukkan bahwa setelah pengalihan, beban utang bisa ditekan, arus kas KCIC membaik, dan ketergantungan terhadap dukungan negara semakin kecil.
Jika tidak, kritik bahwa Danantara “menyerah” justru bisa berkembang menjadi pertanyaan yang lebih besar: apakah pemerintah benar-benar menyelesaikan risiko Whoosh atau hanya memindahkannya?
Dengan pengalihan saham tersebut, Kemenkeu kini memegang peran lebih besar dalam mencari solusi atas persoalan KCIC. Pemerintah harus menjelaskan secara transparan mekanisme pengelolaan saham, skema restrukturisasi utang, sumber pembiayaan, serta batas risiko yang akan ditanggung negara.
Sebab, bagi BUMN seperti KAI, pelepasan saham KCIC bisa menjadi ruang untuk memperbaiki kesehatan keuangan. Namun bagi negara, persoalan Whoosh belum selesai. Yang berubah adalah siapa yang mengelola risikonya. Tantangan berikutnya adalah memastikan risiko tersebut tidak kembali menjadi beban publik.