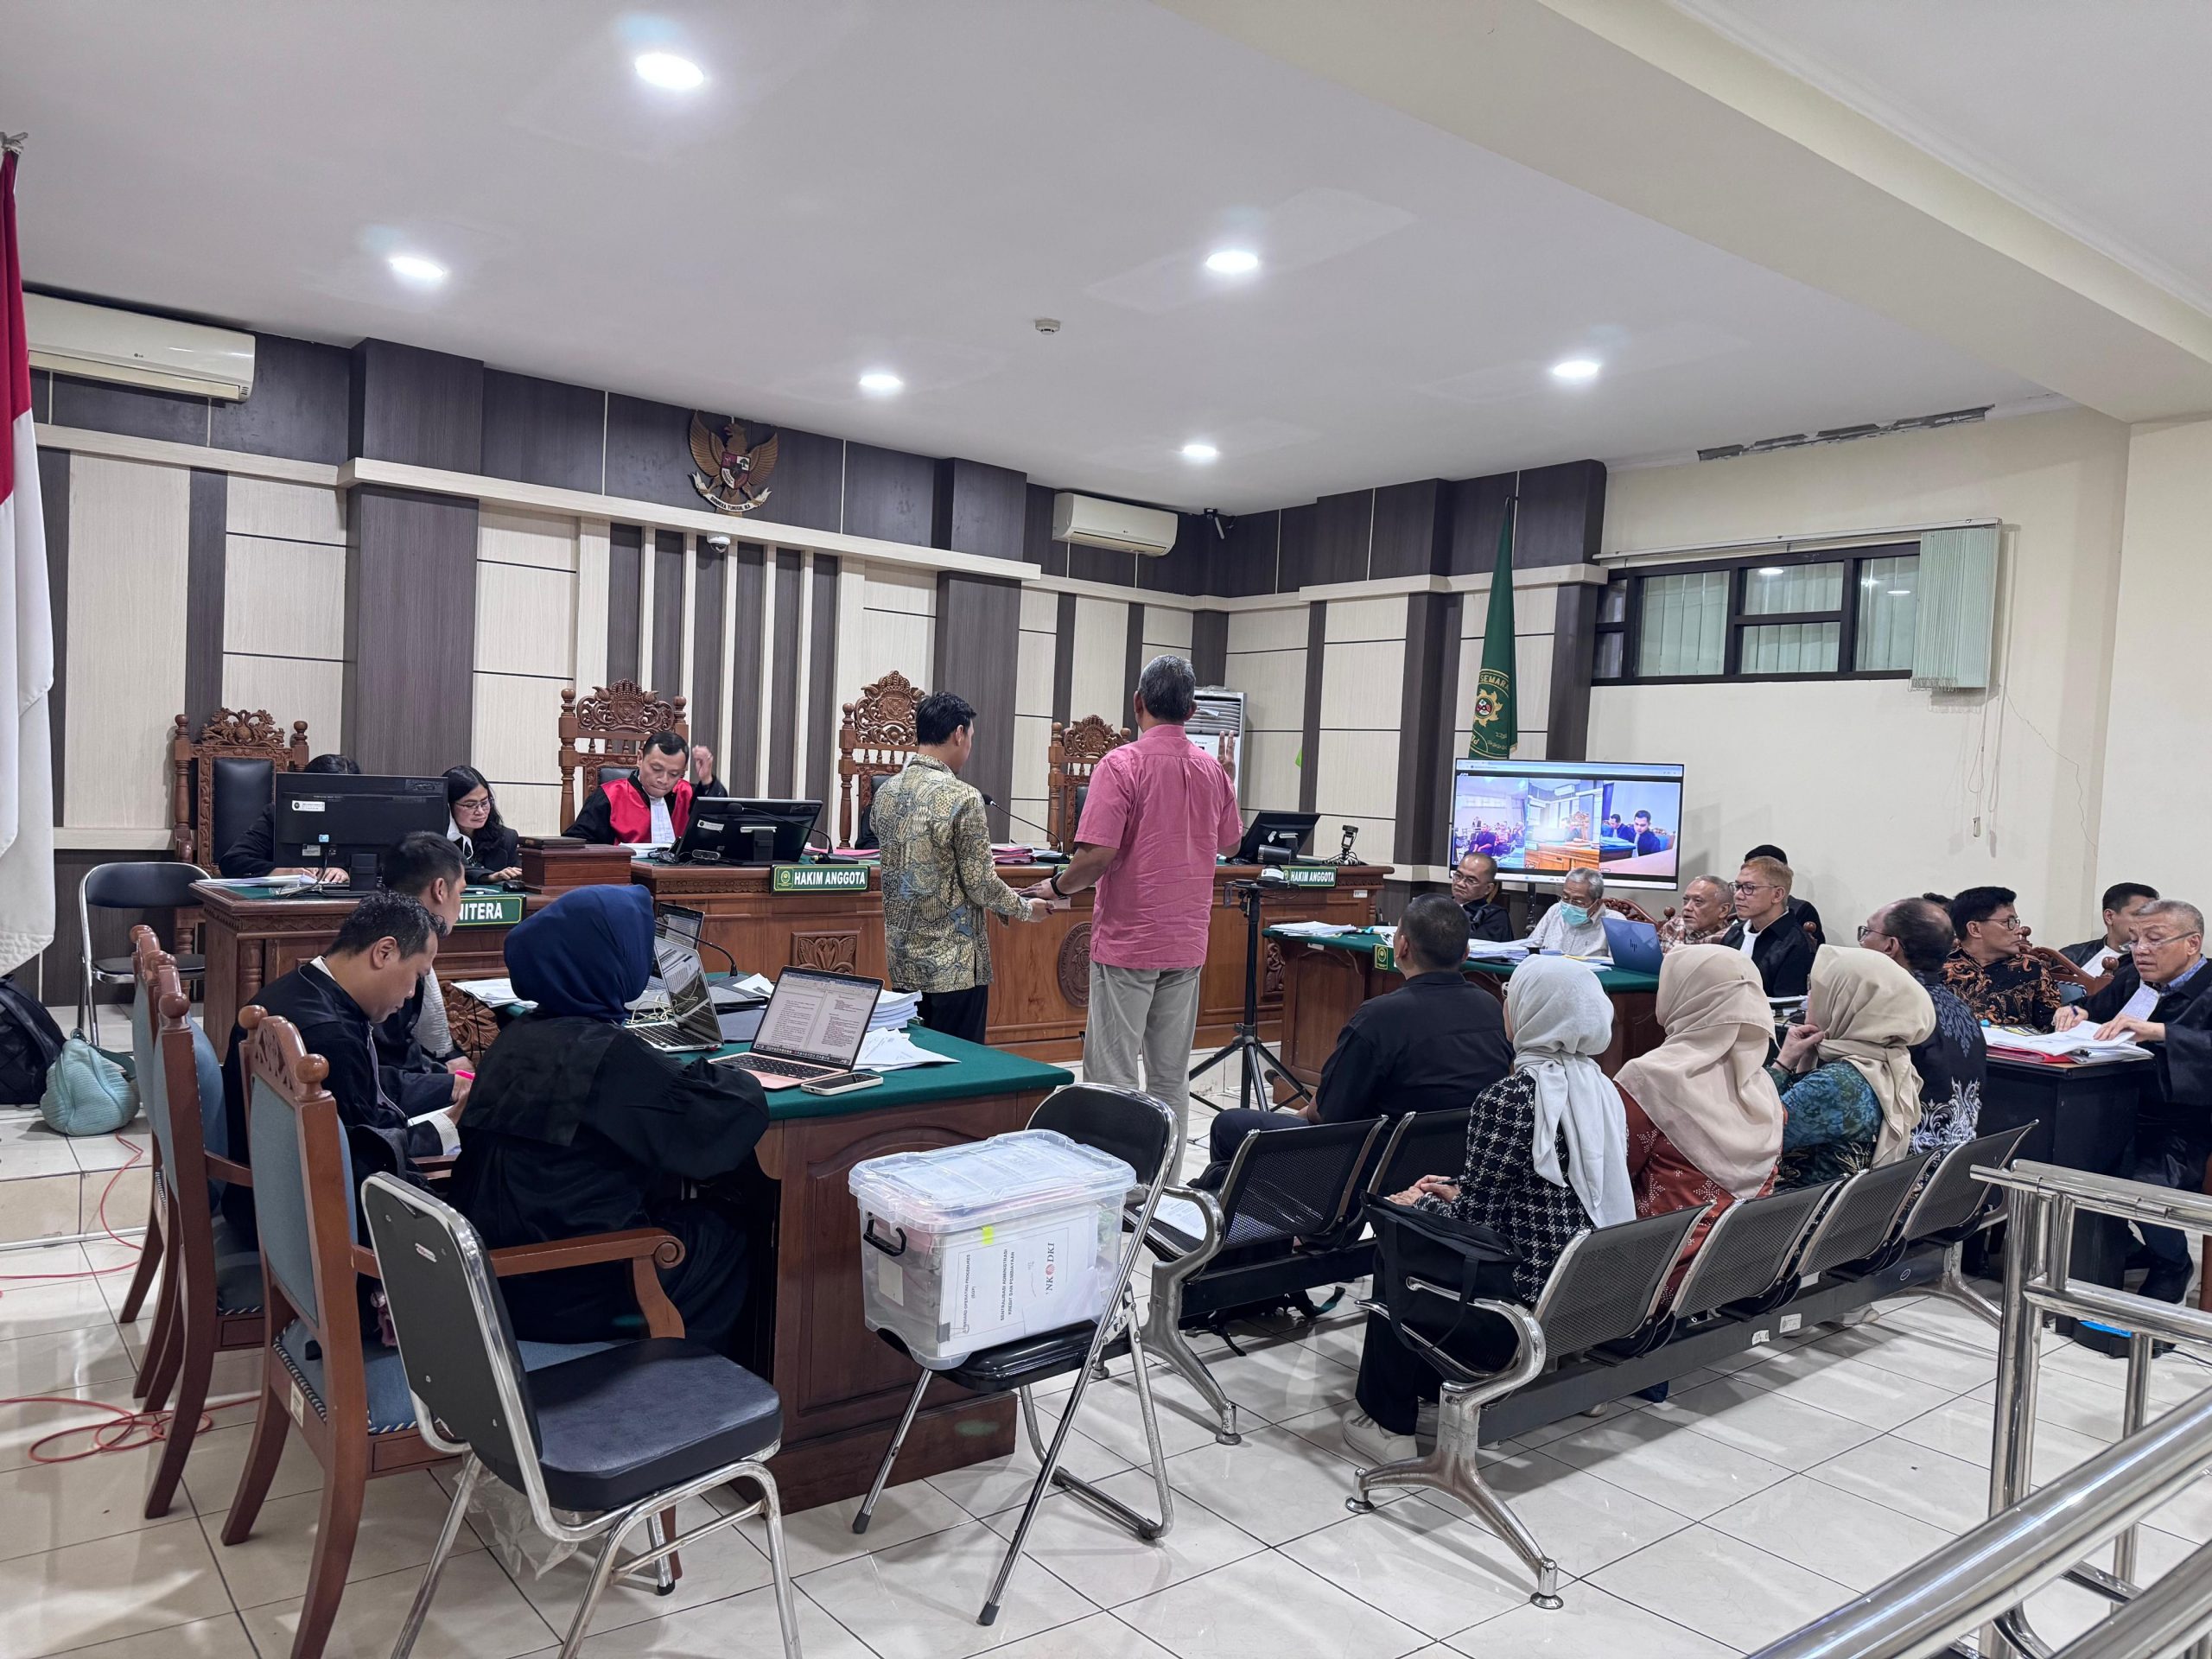
MAKLUMAT – Persidangan kasus kredit PT Sritex di Pengadilan Tipikor Semarang pada 12 Maret 2026 semakin memperjelas kedudukan analisis kredit bank DKI atas PT Sritex. Kredit dinilai telah melalui prosedur sesuai SOP bank oleh unit bisnis, tim audit Bank DKI, dan unit penyusun kebijakan kredit.
Penasihat hukum terdakwa Babay Farid Wazdi dari LBH AP Muhammadiyah Dr Dodi S. Abdulkadir S.E., S.H., M.H., dan Taufik Nugroho menyimpulkan atas keterangan para saksi. Sejumlah direksi Bank DKI, termasuk kliennya, kemungkinan bukan pihak yang harus bertanggungjawab atas kekeliruan administrasi yang secara langsung atau tidak langsung dapat menyebabkan kredit menjadi macet.
Menurut Dodi Abdulkadir, keterangan sejumlah saksi semakin memperjelas kedudukan analisis kredit Bank DKI atas PT Sritex yang telah sesuai prosedur atau SOP bank, oleh unit bisnis, Tim Audit Bank DKI, dan unit penyusun kebijakan kredit.
”Namun demikian, persidangan kali ini kembali memunculkan sejumlah pertanyaan baru, usai keterangan saksi dari internal Bank DKI dan notaris kredit, diperdengarkan pada sidang,” kata dia dalam keterangannya seusai sidang.
Taufik Nugroho menambahkan, salah satu hal yang menjadi perhatiannya adalah kesaksian notaris Tjoa Karina Juwita terkait proses awal pengurusan dokumen kredit. Dalam keterangan terungkap bahwa permintaan penunjukkan notaris telah disampaikan pada 12 September 2020 oleh kepala grup bisnis Bank DKI. Sementara, rapat komite kredit dengan anggota direksi baru dilaksanakan pada 23 Oktober 2020.
Fakta itu memunculkan pertanyaan dari penasihat hukum terdakwa. Bagaimana proses administratif dapat memutuskan kredit pasti akan disetujui, sedangkan keputusan final kredit belum ditetapkan Komite Kredit.
”Kedudukan saksi dari unit bisnis yang sekaligus merupakan kepala grup bisnis yang menyusun dan mengirim surat kepada notaris menjadi sangat penting. Apa kepentingannya sehingga dalam proses administrasi itu meyakinkan notaris seolah-olah kredit pasti akan ditandatangani pada 23 Oktober 2020,” papar Taufik.
Penasihat hukum Babay juga menyoroti kesaksian auditor internal Bank DKI yang dianggap tidak sepenuhnya memiliki kompetensi teknis dalam menganalisis perangkat pengusulan kredit. Para auditor bukan merupakan saksi kejadian perkara pada tahun 2020. Mereka melakukan audit reguler pada 2023. Bukan audit investigatif yang secara khusus menelaah proses kredit yang terjadi pada 2020.
Dalam persidangan itu juga terungkap bahwa laporan audit menyebut Unit Bisnis tidak melakukan analisis reputasi perusahaan secara memadai. Namun, pihak penasihat hukum menilai, hal itu tidak sepenuhnya tepat.
”PT Sritex pada saat itu merupakan perusahaan tekstil besar di Asia Tenggara, yang tercatat di bursa, dan termasuk kategori LQ45 (saham blue chip), serta memiliki hubungan kredit bersama puluhan bank dengan status Kolektibilitas Lancar pada tahun 2020,” terang Dodi.
Kesaksian Pegawai Bank DKI
Enam orang saksi dari Bank DKI serta satu saksi dari luar bank yang bertindak sebagai notaris kredit dihadirkan dalam persidangan perkara kredit PT Sritex pada 12 Maret 2026. Para saksi memberikan keterangan terkait proses pengajuan hingga persetujuan kredit kepada perusahaan tekstil tersebut.
Dua saksi dari unit bisnis Bank DKI, yakni FX Putra Misa dan Agung Setioroso, menjelaskan bahwa kredit Sritex pada awalnya diajukan dengan nilai Rp 200 miliar. Namun, karena keterbatasan kewenangan pada unit tertentu, usulan tersebut disesuaikan menjadi Rp 150 miliar. Tujuannya, agar dapat diproses sesuai dengan ketentuan plafon kewenangan internal bank.
Menurut para saksi, proses pengajuan kredit tersebut berjalan melalui mekanisme yang berlaku di bank. Termasuk tahapan analisis risiko, penelaahan hukum, serta kepatuhan internal sebelum diajukan ke komite kredit. Hasil analisis tersebut kemudian dinyatakan “layak” oleh unit bisnis dan unit risiko kredit. Kemudian, setelah melalui penyaringan grup hukum dan kepatuhan dinilai “comply” untuk dilanjutkan ke tahap pembahasan dalam komite kredit A2.
Keterangan di persidangan juga menyebutkan bahwa dokumen pengusulan kredit disusun bersama oleh unit bisnis dan unit risiko. Selanjutnya, unit hukum serta kepatuhan menyatakan bahwa dokumen tersebut telah memenuhi aspek kepatuhan tanpa adanya catatan penolakan resmi dari unit tersebut kepada unit bisnis.
Dalam persidangan turut dibahas mengenai kriteria “Debitur Prima” yang sebelumnya menjadi sorotan dalam dakwaan. Saksi dari penyusun kebijakan perkreditan menjelaskan bahwa penilaian debitur dapat menggunakan acuan lembaga pemeringkat eksternal dan tidak harus berasal dari lebih dari satu lembaga rating, selama memenuhi standar yang ditetapkan dalam SOP bank, yaitu rating “investment grade”. Dengan adanya rating dari Fitch yang menilai “A” atau memenuhi kriteria “investment grade” maka telah sesuai dengan SOP bank.
Atas perbedaan tafsir tersebut, majelis hakim meminta jaksa penuntut umum menghadirkan ahli untuk memberikan pandangan terkait interpretasi kebijakan perkreditan mengenai syarat rating eksternal bagi Debitur Prima berdasarkan ketentuan internal bank tersebut. (WH)